Hoje eu vou disponibilizar um Planner Financeiro bem simples para você imprimir e organizar as suas finanças em 2022.
Basta clicar aqui para ter acesso ao arquivo completo em PDF.


Hoje eu vou disponibilizar um Planner Financeiro bem simples para você imprimir e organizar as suas finanças em 2022.
Basta clicar aqui para ter acesso ao arquivo completo em PDF.
Olá! Vamos começar o nosso planejamento?
Vou fazer junto com vocês.

Primeiro vamos nos objetivos de curto, médio e longo prazo.
Se você já tiver planos com metas e prazos definidos, perfeito! Agora é só pensar nos planos para 2022 e montar seu orçamento e seu Planejamento.
Caso tenha planos mas ainda não definiu suas metas, dá uma olhada na postagem sobre o Método Smart.
E se ainda não tem planos, chegou a hora de sentar e sonhar. Aqui no Blog tem uma atividade que pode te ajudar nisso, Quadro dos Sonhos.
Com os planos e metas prontos, precisamos montar o orçamento, pessoal e/ou familiar. Eu costumo montar os dois pois tenho um Planejamento Pessoal, com os meus planos e minhas metas e, um Planejamento Familiar, que possui os planos e metas de toda a família, incluindo filhos e pets. Para cada Planejamento, um orçamento.
No orçamento você precisa colocar todas Receitas Líquidas e todas as despesas. Lembrando que, se você nunca fez um orçamento deve começar anotando todos os gastos, inclusive os menores. Eu sei que dá trabalho mas vale a pena.
Caso não tenha lido as postagens anteriores, vou deixar aqui alguns links com o passo a passo que podem ser útil.

Controle e Orçamento: Clique Aqui
Planilha Eletrônica: Clique Aqui (Clique aqui para assistir ao vídeo explicativo)
Vou montar um exemplo de orçamento pessoal.
O Planejamento pode ser bem parecido com esse orçamento mas é preciso incluir os objetivos de curto, médio e longo prazo, assim você vai saber se está alcançando a sua meta ou não.
Ah!, monte a sua Planilha do Planejamento Financeiro somente depois de observar seu orçamento por alguns meses, só assim você conseguirá definir a porcentagem ou valor que vai destinar a cada objetivo (você pode fazer isso com o que sobra ou, ao observar seus gastos, definir uma porcentagem para poupar).
É preciso criar metas realistas. Isso não significa que tem que ser fácil, mas se estiver impossível, refaça!
Observe esse Planejamento Fictício de abril/22. Observando os meses de Janeiro, Fevereiro e Março, percebi que consigo destinar 750,00 para os meus objetivos. E dividi o valor de acordo com o prazo e o valor de cada um. Esse valores já estão nas minhas despesas previstas.

Antes de iniciar o planejamento é preciso criar um orçamento, para isso faz-se necessário conhecer as receitas e despesas. Para tal utiliza-se os procedimentos contábeis e planilhas para organizar os dados financeiros. Mas não se preocupe, você não precisa ser Contador para isso. É bem mais simples do que parece, basta se dedicar.
Vamos começar pela receita. É tudo que você recebe em um período (mês) como salário, aposentadoria, pensão, pagamento pela venda de um bem ou serviço, investimento.
Ao montar o seu orçamento, considere sempre a receita líquida, ou seja, o que você recebe depois de todos os descontos legais. Pois nosso maior erro é achar que recebemos R$ 2.000,00 quando, depois de todos os descontos, apenas R$ 1.200,00 vão para a nossa conta, por exemplo.
As despesas podem ser separadas em variáveis e fixas, além das eventuais. As despesas fixas são aquelas que temos todos os meses, as despesas variáveis são as despesas que podem diminuir ou serem excluídas do orçamento. As despesas eventuais são despesas que acontecem em determinado momento do ano, como IPTU, IPVA, festas de aniversários e algum imprevisto.
Cerbasi (2009) sugere classificar as contas de gastos
dentro de grupos de consumo como: Despesas com habitação, despesas com saúde,
despesas com transporte, despesas pessoais, despesas com educação, despesas com
lazer, outras despesas. Esses grupos devem ser adaptados de acordo com a
necessidade pessoal. Sem esquecer das despesas eventuais que podem ser
divididas em gastos não planejados e gastos relevantes.
CERBASI, Gustavo. Como
organizar sua vida financeira: Inteligência financeira pessoal na prática.
Rio de Janeiro: Elsevier, 2009.

É importante saber quais são os projetos e sonhos que deseja realizar antes de começar o planejamento financeiro. E o orçamento é uma ferramenta muito útil pois traz uma visão do futuro através do presente. Ele permite mensurar os recursos financeiros que possui, quanto será preciso poupar e onde poupar, ou seja, quais despesas podem ser eliminadas ou diminuídas para alcançar o recurso financeiro necessário para atingir os objetivos.
Segundo Domingos (2012, p.74) deve-se priorizar os sonhos quando fizer o controle do orçamento. Ou seja, ao invés de poupar o que sobra do orçamento, precisa separar um valor ou porcentagem da receita para poupar e adequar os gastos ao que sobra no saldo.
DOMINGOS,
Reinaldo. Terapia Financeira:
Realize seus sonhos com Educação Financeira.1ª ed. DSOP Educação Financeira.
São Paulo, 2012.
Cerbasi (2014, p.25) define cinco tipos de consumidores, a saber:
· Poupadores: Sabem da importância de poupar, são disciplinados e possuem capacidade de economizar.
· Gastadores: Viva o hoje! Gastam tudo e mais um pouco, o objetivo é ser feliz no presente. Não possuem segurança no futuro.
· Descontrolados: Não tem controle das receitas e despesas. Corta gastos aleatórios mas o dinheiro não dura até o final do mês. Fazem uso de cheque especial, empréstimos, cartão de crédito.
· Desligados: Não fazem planos. Não gastam muito e poupam quando o dinheiro sobra, não possuem objetivos e em alguns meses são surpreendidos com a fatura do cartão de crédito.
· Financistas: Fazem planejamento, controla suas finanças com orçamento, entendem de investimentos, taxas de juros. Querem poupar para comprar mais pagando menos.
CERBASI, Gustavo. Casais
Inteligentes Enriquecem Juntos. São Paulo:
Gente, 2014.
É importante saber o perfil financeiro para saber qual relação a pessoa tem com o dinheiro e assim trabalhar para alcançar objetivos e realizar sonhos. Esse perfil varia de acordo com valores, grupo social e estilo de vida.
Se você ainda não sabe qual é o seu perfil, clique aqui e descubra!
Vamos aprender a controlar nossas finanças montando um orçamento.
Você pode comprar um caderno para fazer essas anotações, usar uma planilha manual ou eletrônica ou até mesmo aplicativos de celulares.
Mas, antes de começar o orçamento é preciso sentar e se organizar!

Tente-se lembrar de todas as despesas, você vai perceber quais são as mais importantes e essenciais pois essas serão as primeiras a serem lembradas.
Se estiver fazendo um Planejamento Familiar, não se esqueça de reunir toda a família, inclusive as crianças para que elas possam aprender desde cedo a importância da Educação Financeira.
Anotado os gastos você vai organizá-los em uma tabela. Eis o momento de usar um caderno, uma planilha ou um aplicativo. Vamos criar um orçamento, onde você vai poder comparar as despesas previstas com as ocorridas no mês.
O começo é o mais difícil, mas não desista!
POR 30 DIAS...
Nesse primeiro mês você (e sua família) precisará anotar TODAS as despesas, até aquela bala ou cafézinho porque são esses pequenos gastos que no final do mês não lembramos onde gastamos.
Essas despesas devem ser anotadas individualmente e, após os 30 dias, separadas por categoria.
Minha sugestão é que você guarde comprovante das despesas e os gastos que não tiverem nota, você pode anotar em um papel, bloquinho.
Que tal separar um lugar para guardar essas notas? Pode ser uma gaveta, uma caixa. Tire um dia da semana para colocar tudo em ordem e separar em categorias.

 |
| Despesas da Paula agrupadas e somadas com auxílio da calculadora |
 |
| Despesas do João agrupadas e somadas com a utilização do aplicativo Gastos Diários 3 |


Pronto!
Apesar de trabalhoso no começo, com esse orçamento já é possível analisar os gastos do mês e começar o Planejamento Financeiro, sempre tomando como ponto de partida os sonhos e as metas criadas para alcançar os objetivos. Se seu planejamento envolveu toda a família é o momento de todos sentarem juntos e analisarem o orçamento.

Lembre-se que o Planejamento é dinâmico e precisamos manter nosso orçamento atualizado.
Saber quanto vale o dia de trabalho é importante para evitar o consumismo. Ao saber quantos dias precisou trabalhar ou precisará trabalhar para pagar o que está comprando, saberá se aquele item realmente vale a pena. Ter essa informação ajuda a ter noção do valor do que se compra e consume.
Quantos dias de trabalho é preciso para pagar a conta de luz? E aquele celular que acabou de ser lançado? Esse cálculo é bastante simples e rápido de fazer.

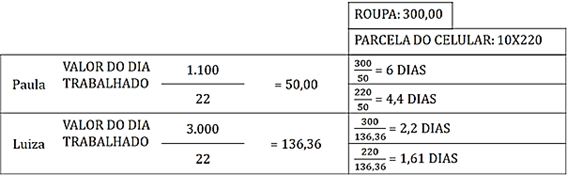
Ex.: Paula e Luiza são amigas de infância e estão sempre juntas. Paula trabalha em uma loja no shopping e recebe um salário líquido👈 de R$ 1.100,00 e Luiza trabalha como Analista de TI e recebe um salário líquido de R$ 3.000,00. Para efeito de cálculo, vamos considerar que elas trabalham 22 dias por mês.
👉O salário líquido é o valor disponível depois que os descontos legais são deduzidos do salário bruto registrado na Carteira de Trabalho.
Paula gosta de manter o mesmo padrão que a Luiza, por isso comprou um celular do mesmo modelo da amiga e, vendo que Luiza gastou R$ 300,00 em um vestido para a festa que foram convidadas, acabou gastando o mesmo valor em outras peças de roupa.
Como podemos observar na figura, o valor do dia trabalhado de Paula é R$ 50,00 enquanto da Luiza é R$ 136,36.
Para pagar a roupa e uma parcela do celular Paula terá que trabalhar mais de 11 dias, ou seja, metade dos seus dias trabalhados no mês, enquanto Luiza, precisaria trabalhar apenas 4 dias.
Hoje eu vou disponibilizar um Planner Financeiro bem simples para você imprimir e organizar as suas finanças em 2022. Basta clicar aqui par...